Inicio / Envíos a España / Cómo enviar desde China a España
Cómo enviar de China a España: puertos, IVA Diferido y aduanas
España es un mercado de importación grande y sencillo, con una complicación que sorprende a un número llamativo de compradores primerizos: no es un solo territorio aduanero, son tres. La España peninsular y las Islas Baleares aplican el IVA español del 21 %. Las Islas Canarias no aplican el IVA en absoluto: aplican un impuesto local llamado IGIC del 7 %. Y Ceuta y Melilla, en la costa del norte de África, quedan totalmente fuera del territorio aduanero de la UE.
Si su dirección de entrega está en Canarias y planifica el envío como si fuera a Madrid, la documentación saldrá mal y corregirla cuando el contenedor ya ha zarpado resulta caro. Por eso es la primera pregunta que hay que resolver, antes del presupuesto de flete.
Además, España es una ruta bien cubierta: tres grandes puertos de contenedores con servicios directos desde China, un servicio ferroviario de Yiwu a Madrid y flete aéreo a Madrid, Barcelona y Valencia. También existe un mecanismo de aplazamiento del IVA — IVA Diferido — que permite a los importadores habituales dejar de anticipar el 21 % en el puerto.
Esta guía está pensada para compradores que se inician en la importación desde China. Aborda los tres territorios, cómo elegir puerto, los tiempos de tránsito, qué significan los Incoterms, el aplazamiento del IVA, el proceso paso a paso, la documentación de producto, aranceles e impuestos, y cómo distinguir a un transitario que conoce España de uno que no. No se presupone ningún conocimiento logístico previo.
Si solo debe recordar tres cosas. Confirme qué territorio está su entrega —Península, Canarias o Ceuta/Melilla—, porque el régimen fiscal es distinto en cada caso. Reserve FOB con su proveedor y controle usted mismo el tramo principal. Y si importa con regularidad, acójase al IVA Diferido en noviembre para el año siguiente, para que el 21 % deje de salir de su cuenta en el puerto.
Cómo se mueve su carga: de China a España
Ocho pasos desde la puerta de su proveedor hasta la suya. Los cuatro últimos son los que marcan las normas locales.
- Recogida en su proveedorRecogemos la mercancía en cualquier punto de China y la llevamos a nuestro punto de consolidación.
- Despacho de aduanas de exportaciónDeclaración aduanera de China presentada y liberada antes de que las mercancías se trasladen al puerto.
- Carga y salidaContenedor cargado, precintado y entregado al transportista en el puerto chino.
- Tramo principalTransporte marítimo, aéreo o ferroviario reservado en la ruta acordada para su carga.
- Llegada a la puerta de entradaDescarga en el puerto o aeropuerto de entrada, registrada en el manifiesto del transportista.
- Despacho de importaciónDeclaración aduanera presentada localmente, con arancel e impuestos calculados sobre el valor declarado.
- Liberación aduaneraMercancías liberadas a libre circulación una vez abonados aranceles e impuestos.
- Entrega finalMovimiento posterior a su dirección de entrega, almacén o depósito designado.
Los tipos arancelarios, los tipos de IVA y los plazos de despacho varían, y la cifra que se aplica a su mercancía es la fijada para su código de producto en el día del despacho. Comprobamos la situación vigente con su código antes de que su mercancía zarpe y se lo confirmamos por escrito — pida esa comprobación al solicitar una cotización.
Tres territorios aduaneros bajo una misma bandera
| Territorio | Qué impuesto se aplica | Qué supone para su envío |
|---|---|---|
| España peninsular y Baleares | Español IVA: 21 % estándar, 10 % y 4 % reducido | El caso estándar. Territorio aduanero de la UE, territorio del IVA de la UE, una sola declaración DUA e IVA sobre el valor en aduana más el arancel. |
| Islas Canarias | IGIC con un tipo general del 7 %, no con IVA | Fuera del territorio del IVA de la UE. Circuito aduanero y fiscal distinto del de la Península, por lo que debe declararse así en origen. Los puertos de entrada son Las Palmas y Santa Cruz de Tenerife. |
| Ceuta y Melilla | IPSI, con tipos de aproximadamente 0,5 % a 10 % | Completamente fuera del territorio aduanero de la UE. La mercancía que circula entre la España peninsular y estas ciudades pasa por trámites aduaneros como en cualquier otra frontera extracomunitaria. |
Indíquenos las islas en la fase de presupuesto. Si su consignatario está en Las Palmas, Tenerife, Ceuta o Melilla, indíquelo antes de efectuar la reserva. Cambiar el territorio de destino con el buque ya zarpado obliga a modificar el manifiesto y la documentación aduanera, y eso cuesta mucho más que hacerlo bien la primera vez.
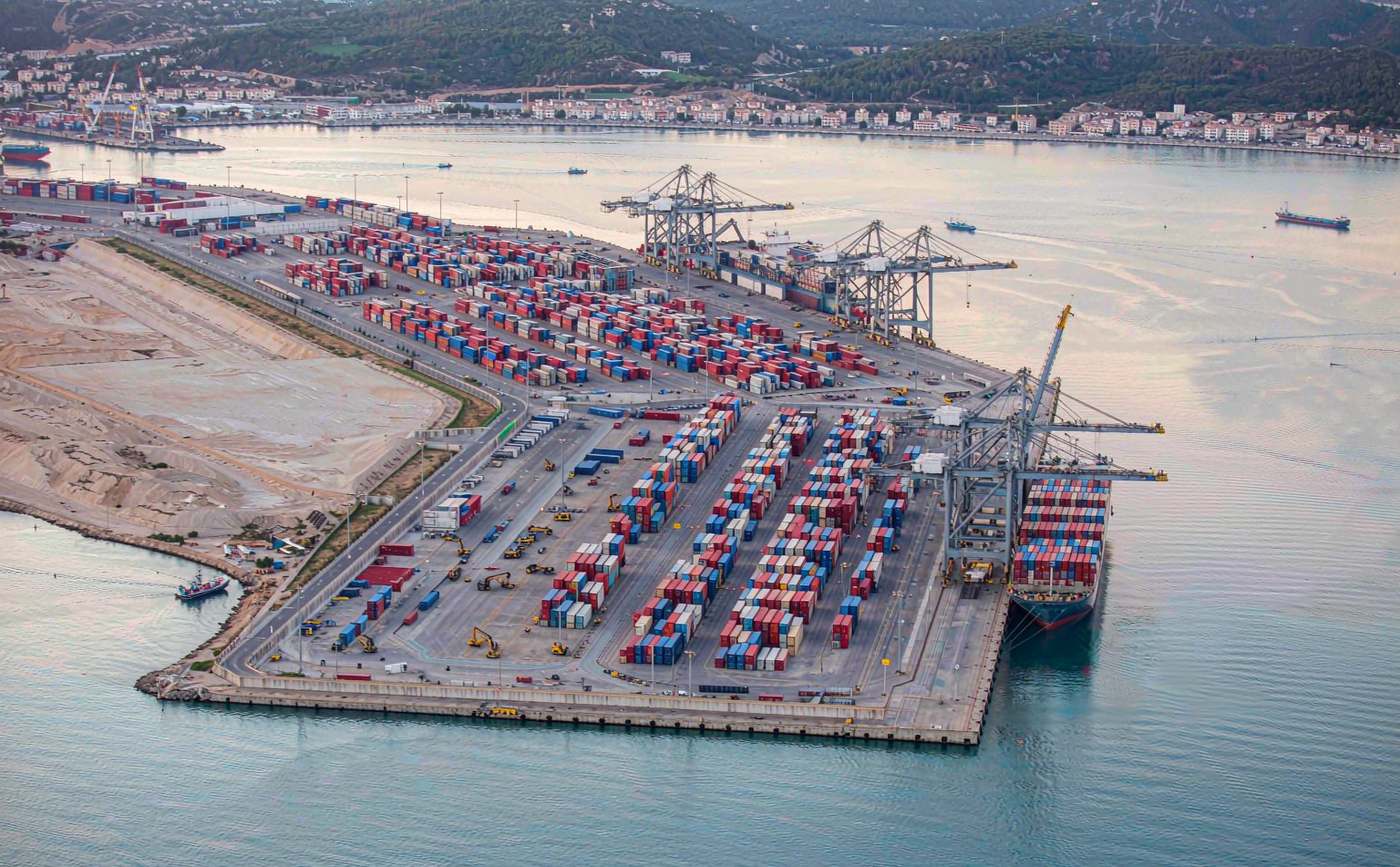
Valencia, Barcelona o Algeciras: qué puerto español le conviene
| Puerto | Carácter | Elíjalo cuando |
|---|---|---|
| Valencia | El puerto de contenedores con más tráfico de España y la principal puerta de entrada de las importaciones chinas. Servicios directos rápidos desde el sur de China y buenas conexiones por carretera con Madrid. | La mayor parte de la carga general contenedorizada con destino a la Península. Es la opción por defecto para la mayoría de los importadores. |
| Barcelona | Segunda puerta de entrada principal, con la Zona Franca anexa y buenas conexiones ferroviarias y por carretera hacia el norte y hacia Francia. | Carga para Cataluña y el noreste, o cuando desea mantener la mercancía en una zona franca antes de pagar los aranceles. |
| Algeciras | En el estrecho de Gibraltar; funciona en gran medida como hub de transbordo. | Carga que se reenvía a otros destinos en lugar de entregarse localmente. |
| Bilbao | El principal puerto del norte de España. | Entregas en el País Vasco y la costa norte. |
| Las Palmas / Santa Cruz de Tenerife | Puertas de entrada a las Islas Canarias. | Cualquier entrega en Canarias, y recuerde que se aplica el IGIC, no el IVA. |
España también aplica zonas francas (zonas francas) en Barcelona, Cádiz, Vigo y Las Palmas. La mercancía puede permanecer en una zona franca sin que se devenguen aranceles ni IVA hasta que se retire al mercado español, lo que resulta útil si importa para reexportar o desea alinear el pago de los aranceles con las ventas.
Modos de transporte a España, del más lento al más rápido
| Modo | Tránsito habitual | Ideal para | Qué vigilar |
|---|---|---|---|
| FCL marítimo (20ft / 40ft / 40HQ) | Directo desde el sur de China: Valencia 22 – 26 días, Barcelona 24 – 28 días de puerto a puerto. Los orígenes del este de China, 1 – 2 días más lentos. Los servicios con transbordo, 30 – 38 días. | Volumen planificado y el menor coste unitario. La opción por defecto cuando ya importa con regularidad. | El transbordo por Singapur o El Pireo puede superar los 40 días cuando esos hubs están congestionados. Pregunte qué ruteo utiliza el servicio en lugar de dar por hecho que es directo. |
| LCL marítimo | Tránsito marítimo más unos 5–8 días de consolidación y desconsolidación. | Volúmenes pequeños, o varios proveedores agrupados en un solo envío. | Por encima de unos 15 CBM, presupueste también un contenedor completo: con frecuencia resulta más barato una vez contabilizados ambos conjuntos de tasas CFS, y el contenedor permanece precintado. |
| Ferrocarril | De Yiwu a Madrid, unos 16 días de estación a estación; aproximadamente 28–35 días puerta a puerta. | La opción intermedia cuando cinco semanas son demasiado y el avión resulta caro. | De estación a estación. La capacidad se reserva con antelación y es estacional, y la cifra puerta a puerta se acerca mucho más al marítimo de lo que sugiere el precio de titular. |
| Flete aéreo | 5 – 10 días de aeropuerto a aeropuerto hasta Madrid, Barcelona o Valencia; desde algunos orígenes, 4 – 8 días. | Stock de lanzamiento, reposición urgente y mercancía de alto valor y bajo peso. | Se cobra sobre el peso facturable: el mayor entre el peso real y el volumétrico. |
| Mensajero exprés | Aproximadamente 2–5 días laborables puerta a puerta. | Muestras y documentos. | Desde el 1 de julio de 2026, incluso los envíos pequeños soportan el arancel plano de bajo valor. |
Los dos términos que los proveedores usan de forma imprecisa: puerto a puerto cubre solo el tramo marítimo, desde la carga en China hasta la descarga en España. De aeropuerto a aeropuerto es el equivalente aéreo. Para obtener una cifra realista puerta a puerta en flete marítimo, sume unos dos o tres días en origen para la recogida y el despacho de exportación, y de tres a siete días en destino para la desconsolidación, el despacho y la entrega; por eso una travesía de 26 días equivale en la práctica a una entrega de 32 a 36 días.
Incoterms: quién firma el DUA
Las declaraciones aduaneras españolas se presentan por vía electrónica ante la Agencia Tributaria (AEAT) mediante el DUA — el Documento Único Administrativo, el documento administrativo único de la UE con los campos nacionales españoles. Lo firma quien actúa como importador de registro, y eso es lo que decide realmente el Incoterm.
| Plazo | Quién controla el envío | Qué significa para usted |
|---|---|---|
| EXW (en fábrica) | Usted, desde la puerta de la fábrica. | Usted se encarga del despacho de exportación chino, algo difícil sin una entidad en China. Evítelo. |
| FOB (Franco a bordo) | Usted, desde la carga. | El proveedor se encarga de los trámites de exportación chinos y de la entrega en puerto. Este es el término que debe solicitar — usted controla el tramo principal y el precio se mantiene visible. |
| CIF (Coste, seguro y flete) | El proveedor, hasta el puerto español. | Parece comparable al FOB, pero el proveedor elige la naviera y suele aplicar un margen sobre el flete que usted no ve. Los gastos en destino corren de su cuenta y suelen ser más altos de lo esperado. |
| DAP / DDU | El proveedor, hasta su dirección. | Usted despacha y paga arancel e IVA, y mantiene su propia posición en el IVA, pero el proveedor controla el transporte. |
| DDP (entregado con derechos pagados) | El proveedor, de extremo a extremo. | Lo más sencillo sobre el papel. Otro actúa como importador de registro, así que usted no puede usar el IVA Diferido: quien despacha anticipa el IVA y lo repercute en su coste de importación. |
Si su empresa no está establecida en la UE, no puede limitarse a declarar en su propio nombre. Normalmente necesitará un Representante fiscal en España para disponer de un NIF-IVA, y puede que necesite representación aduanera indirecta, en el que el representante actúa en nombre propio y asume la mayor responsabilidad aduanera. Decida esto antes de que se envíe la mercancía.
IVA Diferido: cómo dejar de anticipar el 21 %
Este es el mecanismo español que conviene conocer, y el que los nuevos importadores pasan por alto con más frecuencia.
Lo habitual es pagar el IVA en el puerto y recuperarlo después en su declaración de IVA. IVA Diferido permite a una empresa autorizada declarar el IVA a la importación en su modelo mensual, declarándolo y deduciéndolo en la misma declaración, de modo que el impacto en tesorería resulta prácticamente neutro.
Cómo funciona en la práctica:
- Se solicita mediante una declaración censal — Modelo 036, casilla 530 — se presenta durante Noviembre para el año natural siguiente. Se prorroga automáticamente salvo renuncia.
- La elegibilidad depende de su periodo de liquidación del IVA. Está disponible para importadores cuyo periodo de liquidación del IVA sea el mes natural —normalmente empresas inscritas en declaraciones mensuales o en el REDEME. Es no disponible para declarantes trimestrales.
- Las empresas no establecidas necesitan un representante fiscal. Sin él, la vía suele quedar cerrada.
Haga el cálculo con sus propios volúmenes. Una empresa que importa 120.000 EUR de mercancía al mes está adelantando unos 25.000 EUR de IVA a la aduana cada mes y esperando a recuperarlo. Retener ese importe dentro de la empresa vale más que la mayoría de los ahorros de flete que negociará en un año, y solo cuesta una declaración censal presentada en noviembre.
Las condiciones y los canales de presentación cambian; confirme los requisitos vigentes de la AEAT con su agente de aduanas o asesor fiscal español antes de basarse en esta información.
Cómo se mueve una importación española, de la fábrica al almacén
Confirme el territorio y el código de mercancía
Su código TARIC de 10 dígitos determina el tipo arancelario y los requisitos de licencia. Al mismo tiempo, confirme si la entrega es en la Península, en Canarias o en Ceuta/Melilla, porque el régimen fiscal y la documentación cambian. Ambos puntos, antes de mover nada.
Reserve en condiciones FOB y designe a su transitario
Indique al proveedor quién recoge la mercancía y a qué puerto va. Acuerde el Incoterm mientras se negocia el precio; cambiar las condiciones después rara vez le favorece.
Recogida y consolidación en China
Su transitario recoge en la fábrica —o en varias fábricas— y consolida en un almacén. Los daños se comprueban aquí, cuando aún es barato discutirlos.
Despacho de exportación en China y carga
Declaración de exportación presentada, contenedor cargado y precintado, buque o vuelo salido. Recibe el conocimiento de embarque o la guía aérea.
Declaración sumaria de entrada ICS2 antes de la llegada
La declaración sumaria de entrada debe presentarse antes de la llegada. La aduana española espera un código HS preciso de seis dígitos antes de la carga, el del consignatario Número EORI y de IVA, y descripciones reales del producto: las entradas vagas como «regalo» o «medicamento» se rechazan. En los textiles debe declararse la composición del material.
Despacho en el puerto español
Su agente presenta el DUA a través de AEAT. Se paga el arancel; el IVA se paga en el puerto o, si se ha acogido al IVA Diferido, se declara en su modelo mensual. Si la aduana selecciona el envío para reconocimiento, es aquí donde se produce el retraso.
Entrega en el interior
Camión del puerto a su almacén. De Valencia a Madrid hay unos 320–420 km según la ruta; de Barcelona a Madrid, algo más. Incluya este tramo como una línea de coste en lugar de darlo por incluido.
Qué necesita cada tipo de producto antes de que la aduana española lo libere
Textiles, confección y calzado
Entre las categorías con aranceles más elevados: las prendas de vestir suelen situarse en torno al 12 % y el calzado entre el 8 % y el 17 %. La composición del material debe declararse con exactitud. Declarar de menos el contenido de fibra es un detonante clásico de inspección.
Electrónica y baterías
Marcado CE cuando corresponda, registro WEEE para equipos eléctricos y documentación de ensayo UN 38.3, además de una declaración de mercancías peligrosas correcta para las celdas de litio. Consulte nuestro envío de baterías a España página.
Productos químicos
Justificante de registro REACH, ficha de datos de seguridad en el formato correcto, número UN y clasificación correctos, y documentación ADR (carretera) o IMDG (marítimo). Véase productos químicos no peligrosos a España y mercancías peligrosas.
Alimentos, bebidas y artículos en contacto con alimentos
Certificados sanitarios y, cuando proceda, documentación fitosanitaria. Tenga en cuenta que muchos alimentos básicos se sitúan en los tramos reducidos de IVA del 10 % o el 4 %, por lo que el código de mercancía afecta tanto al IVA como al arancel.
Muebles y artículos del hogar
Trámites más sencillos —los muebles de madera suelen soportar aranceles bajos—, pero el embalaje de madera debe cumplir la norma ISPM-15, y los artículos domésticos de plástico soportan aranceles notablemente más altos que sus equivalentes de madera.
Cualquier caso en el que el valor declarado parezca bajo
La aduana española dispone de un sistema automatizado antifraude que contrasta los valores declarados con las medias de mercado. Una factura comercial muy por debajo del precio habitual del producto se marca automáticamente. Declare con honestidad: como importador, usted responde de la infradeclaración.
En todas las categorías, mantenga la factura comercial, la lista de empaque, el documento de transporte y los certificados coherentes entre sí. La incoherencia entre documentos es la causa más frecuente de una inspección.
Aranceles, IVA del 21 % y qué cambió en 2026
España aplica el arancel aduanero común de la UE. No hay acuerdo de libre comercio entre la UE y China, por lo que la mercancía de origen chino no se beneficia de ningún tipo preferencial.
- Arancel aduanero al tipo TARIC de su mercancía. Rangos orientativos: confección de algodón y sintética en torno al 12 %, calzado 8–17 %, electrónica de consumo aproximadamente 0–4,5 %, muebles de madera 0–4,7 %, artículos domésticos de plástico alrededor del 6,5 %, bolsos y equipaje 3–9,7 %.
- IVA español at 21% estándar, calculado sobre el valor en aduana (generalmente CIF) más el arancel. A determinados alimentos, libros y productos básicos se aplican tipos reducidos del 10 % y del 4 %.
Un ejemplo práctico sobre EUR 12,000 CIF de textiles de moda con un arancel del 12 %:
| Línea | Cantidad |
|---|---|
| Valor aduanero (CIF) | EUR 12,000 |
| Arancel del 12 % | EUR 1,440 |
| Base del IVA (valor + arancel) | EUR 13,440 |
| IVA español del 21 % | EUR 2,822 |
| Arancel total e IVA | EUR 4,262 |
| Coste de importación antes del transporte interior | EUR 16,262 |
Orientativo. Los tipos arancelarios varían según el código de mercancía y cambian con el tiempo: confirme el tipo TARIC vigente de su producto antes de cerrar un coste de importación.
Tres cambios que llegaron en 2026.
- Desde el 1 de julio de 2026 terminó el antiguo umbral de franquicia de 150 €. Los envíos de hasta 150 € soportan ahora un arancel plano de aproximadamente 3 EUR por línea arancelaria durante un periodo transitorio previsto hasta 2028. También se eliminó la anterior franquicia de IVA de 22 €, de modo que todas las importaciones soportan ahora IVA, sea cual sea su valor.
- Declaraciones sumarias de entrada ICS2 debe presentarse antes de la llegada con un código HS preciso de seis dígitos y el EORI y el número de IVA del consignatario. Las descripciones vagas se rechazan y los envíos con varias líneas se cobran por línea arancelaria.
- Facturación electrónica estructurada se está implantando de forma progresiva en las operaciones B2B, y con ella una factura en PDF ya no basta como prueba para deducir el IVA soportado; los datos de las facturas se comunican a la autoridad tributaria en un plazo breve. Si constituye una sociedad en España, intégrelo en sus sistemas desde el primer día: el mismo cambio que Bélgica hizo obligatorio el 1 de enero de 2026.
Desde el 1 de noviembre de 2026 se ha comunicado un nuevo cargo: una tasa fija de gestión aduanera para paquetes B2C procedentes de fuera de la UE. Confírmelo con su agente de aduanas antes de incorporarlo a la economía de su paquetería.
Compra como particular o como empresa española
Como particular
Puede recibir mercancía, y los envíos genuinamente personales reciben un trato distinto de los comerciales. Pero enviar cantidades comerciales como paquete personal para evitar aranceles se considera una declaración falsa, y las consecuencias son liquidaciones atrasadas y sanciones. Desde julio de 2026 las franquicias de bajo valor ya no se aplican en ningún caso, así que la vía del paquete pequeño ha perdido casi todo su atractivo.
Como empresa
Necesita un Número EORI — uno expedido en cualquier Estado miembro de la UE es válido en los 27 — y un registro a efectos del IVA español (NIF-IVA) para el IVA a la importación. Si su empresa no está establecida en la UE, normalmente necesitará un representante fiscal. Si desea acogerse al IVA Diferido, el registro debe estar en vigor y su periodo de IVA debe ser mensual.
Dos formas de conocer a un proveedor, dos primeros pedidos distintos
Compras en línea (Alibaba, 1688, Made-in-China)
Muestras, luego un pedido de prueba y después pedidos recurrentes. Las muestras se envían por mensajería; los pedidos de prueba suelen ser demasiado pequeños para llenar un contenedor, así que se mueven en grupaje o por vía aérea. El ahorro llega más tarde: cuando ya compra a varios proveedores en línea, consolidarlos en un contenedor en China convierte varios envíos en un solo DUA y una sola tasa de entrada.
Compras en feria (Canton Fair y similares)
Ha conocido la fábrica y a menudo ha negociado en el momento, pero las muestras siguen teniendo que viajar para evaluarlas y el primer pedido de producción suele ser mayor que una prueba en línea. Cuente con muestras por mensajería justo después de la feria y, una vez terminada la producción, con un envío marítimo consolidado. Acuerde FOB en la feria, mientras el precio sigue sobre la mesa.
Quién necesita en una importación a España
Conviene ser directo, porque es el error que cometen con más frecuencia los nuevos importadores: la empresa que necesita es un transitario, no una naviera, ni una empresa de transporte por carretera, ni un almacén. Una naviera vende espacio de puerto a puerto y no recogerá en tres fábricas, ni consolidará, ni gestionará los trámites de exportación china, ni organizará el despacho y la entrega en España. Cada uno de los demás hace una parte de la cadena.
Su transitario en China
Recoge de los proveedores, consolida, almacena si es necesario, prepara la documentación, gestiona el despacho de exportación chino, reserva espacio de buque, tren o vuelo y le informa en un único hilo. Los errores son más baratos de corregir aquí: un código de mercancía equivocado detectado en Shenzhen no cuesta nada; el mismo error descubierto en Valencia cuesta demoras.
Su agente de aduanas en España
Presenta el DUA a través de la AEAT, organiza el pago o el aplazamiento de aranceles e IVA, gestiona cualquier inspección y organiza la entrega. Los honorarios del agente suelen cotizarse en una horquilla de 80 – 180 EUR para una declaración sencilla de un solo código, y aumentan en envíos con varios códigos o cuando deben validarse certificados; confirme el importe con su agente de aduanas antes de reservar.
Su representante fiscal (si está fuera de la UE)
Respaldamos su registro a efectos del IVA español. Es distinto del representante aduanero: uno asegura su posición en el IVA y el otro presenta el DUA. A las empresas de fuera de la UE también se les exige con frecuencia la representación aduanera indirecta.
Cinco preguntas que un transitario especializado en la ruta española puede responder y un generalista no
| Consultar | Una respuesta competente suena así |
|---|---|
| «¿Este envío va a la península, a Canarias o a Ceuta o Melilla?» | Preguntan antes de presupuestar y explican que Canarias aplica el IGIC del 7 % y que Ceuta y Melilla quedan fuera del territorio aduanero de la UE. |
| «¿Puedo usar el IVA Diferido?» | Saben que se solicita mediante el Modelo 036, casilla 530, en noviembre, que exige declaración mensual del IVA y que los declarantes trimestrales no pueden acogerse a él. |
| «¿Este servicio es directo o hace transbordo?» | Una respuesta concreta sobre Valencia frente a Barcelona y sobre si la rotación pasa por Singapur o El Pireo, porque eso supone una diferencia de 10 días. |
| «¿Qué código HS se declarará en la presentación ICS2?» | Piden por adelantado un código preciso de seis dígitos y advierten de que las descripciones vagas se rechazan. |
| «¿El presupuesto incluye los gastos en destino y la entrega en el interior?» | Detallan la manipulación en terminal, los honorarios del agente y el tramo del puerto al almacén, en lugar de presupuestar solo el flete marítimo. |
También se aplican las señales generales. Señales positivas: preguntan por su mercancía antes de presupuestar; presupuestan la ruta completa; tienen licencia NVOCC y se la facilitan; y le asignan un interlocutor con nombre. Señales de alarma: un precio muy por debajo de cualquier otra oferta; resistencia a poner el desglose de costes por escrito; ninguna pregunta sobre la carga o el código de mercancía; y cualquier sugerencia de declarar un valor menor «para ahorrarle aranceles»: eso es fraude y, como importador, usted asume la responsabilidad.
Cuatro importaciones españolas y las decisiones que hay detrás
Un minorista de moda que repone stock por temporadas
FCL marítimo a Valencia en un servicio directo desde el sur de China: 22–26 días puerto a puerto superan a una rotación con transbordo por un margen que importa cuando la temporada es fija. La confección soporta un arancel en torno al 12 %, así que los verdaderos costes son el tramo marítimo y el camión interior a Madrid. El IVA Diferido mantiene el 21 % dentro de la empresa.
Un vendedor online que prueba una nueva línea de producto
Grupaje en el primer pedido y paso a contenedor completo cuando el volumen supera unos 15 CBM. Desde julio de 2026 hubo que replantear la economía por unidad: los envíos de hasta 150 € soportan ahora el arancel plano y ya no existe la antigua franquicia de IVA de 22 €.
Un distribuidor que abastece a las Islas Canarias
Se dirige vía Las Palmas en lugar de un puerto peninsular. Se aplica el IGIC del 7 % en lugar del IVA del 21 %, y el envío sigue un circuito aduanero y fiscal distinto: se declara así en origen y no se corrige tras la salida del buque.
Un comprador que consolida tres fábricas en un contenedor
Recogida en Guangdong y Zhejiang, consolidación en China, envío FCL a Barcelona y almacenamiento en la Zona Franca para no pagar aranceles hasta que el stock se retire al mercado español. Un DUA, una tasa de entrada y aranceles alineados con las ventas.
Preguntas frecuentes
¿Qué es el IVA Diferido y cómo se utiliza?
El IVA Diferido es el aplazamiento del IVA a la importación de España. En lugar de pagar el 21 % de IVA en el puerto, la empresa autorizada lo declara en su modelo mensual de IVA y lo deduce en esa misma declaración, con lo que desaparece el impacto en tesorería. Se solicita mediante una declaración censal en el Modelo 036, casilla 530, que se presenta en noviembre para el año natural siguiente y se prorroga automáticamente salvo renuncia. Está disponible para importadores cuyo periodo de liquidación del IVA sea el mes natural —declarantes mensuales, normalmente inscritos en el REDEME—, y no para declarantes trimestrales ni para empresas no establecidas sin representante fiscal.
¿Cuánto tarda el envío de China a España?
Los servicios marítimos directos desde el sur de China llegan a Valencia en unos 22 a 26 días de puerto a puerto y a Barcelona en unos 24 a 28 días; los orígenes del este de China suelen tardar uno o dos días más. Los servicios que transbordan por Singapur o El Pireo tardan de 30 a 38 días y pueden superar los 40 cuando el puerto de transbordo está congestionado. Añada unos dos o tres días en origen y de tres a siete días en destino para obtener una cifra puerta a puerta de unos 28 a 40 días. El ferrocarril de Yiwu a Madrid tarda unos 16 días de estación a estación y aproximadamente 28 a 35 días puerta a puerta. El flete aéreo es de 5 a 10 días de aeropuerto a aeropuerto.
¿Las Islas Canarias aplican el IVA español?
No. Las islas Canarias quedan fuera del territorio del IVA de la UE, por lo que no se aplica el IVA español. En su lugar se aplica un impuesto indirecto local, el IGIC, con un tipo general del 7 %. Los envíos a Canarias siguen un circuito aduanero y fiscal distinto del de la España peninsular, así que indique a su transitario en la fase de presupuesto si su dirección de entrega está en las islas. Ceuta y Melilla funcionan de otro modo: quedan fuera del territorio aduanero de la UE y aplican un impuesto local, el IPSI, con tipos que van del 0,5 % al 10 %.
¿Qué impuestos pagaré al importar de China a España?
Arancel conforme al arancel común de la UE, determinado por su código de mercancía TARIC, más el IVA español al tipo estándar del 21 %, calculado sobre el valor en aduana más el arancel. Los tipos reducidos del 10 % y el 4 % se aplican a determinados bienes, como algunos alimentos, libros y productos básicos. No existe acuerdo de libre comercio entre la UE y China, por lo que la mercancía de origen chino no se beneficia de ningún tipo preferencial. Desde el 1 de julio de 2026 ya no se aplica el antiguo umbral de franquicia de 150 EUR, y los envíos de hasta 150 EUR soportan un arancel fijo de unos 3 EUR por línea arancelaria.
¿Qué ha cambiado para las importaciones a España en 2026?
Tres cosas importan. Desde el 1 de julio de 2026 desapareció el umbral de franquicia de 150 € y, en su lugar, se aplica durante un periodo transitorio un arancel plano de unos 3 € por línea arancelaria; también se eliminó la anterior franquicia de IVA de 22 €, de modo que todas las importaciones soportan ahora IVA. Las declaraciones sumarias de entrada ICS2 deben presentarse antes de la llegada con el EORI y el número de IVA del consignatario y un código HS preciso de seis dígitos; las descripciones vagas se rechazan. España además está implantando de forma progresiva la facturación electrónica estructurada obligatoria en las operaciones B2B, con la que una factura en PDF ya no basta como prueba para deducir el IVA soportado.
¿A qué puerto español debo enviar?
Valencia es el puerto de contenedores con más tráfico y la principal puerta de entrada de las importaciones chinas, con los servicios directos más rápidos desde el sur de China y buenas conexiones por carretera con Madrid. Barcelona es la segunda puerta de entrada principal y cuenta con zona franca. Algeciras se sitúa en el estrecho de Gibraltar y funciona en gran medida como hub de transbordo, lo que conviene a la carga que sigue viaje en lugar de entregarse localmente. Bilbao atiende el norte, y Las Palmas y Santa Cruz de Tenerife, las islas Canarias.
¿Necesito un representante fiscal en España?
Si su empresa no está establecida en la UE, en la práctica sí. Normalmente necesitará un representante fiscal para registrarse a efectos del IVA español y disponer de un NIF-IVA a efectos aduaneros. Tenga en cuenta que esto es distinto de la representación aduanera: el representante fiscal asegura su posición en el IVA, mientras que el representante aduanero presenta el DUA. Además, a las empresas de fuera de la UE se les exige con frecuencia la representación aduanera indirecta, en la que el representante actúa en nombre propio y asume una responsabilidad aduanera mayor.
¿Debo utilizar envíos DDP a España?
El DDP resulta cómodo para un primer envío, porque la parte vendedora gestiona el despacho español y paga aranceles e IVA. La contrapartida es que otra persona actúa como importador de registro, por lo que no puede utilizar su propio régimen de IVA Diferido: el IVA lo prefinancia quien despacha y se incorpora a su coste de mercancía puesta en destino. Si importa con regularidad y está registrado a efectos del IVA español con declaraciones mensuales, despachar con su propio NIF suele ser más barato a lo largo de un año.
Lo que gestionamos en la ruta China–España
Preguntamos por el territorio antes de presupuestar
Si el destino es la Península, Canarias o Ceuta y Melilla, cambian el régimen fiscal y la documentación. Lo determinamos en la fase de presupuesto para no tener que corregirlo cuando el buque ya ha zarpado.
Varios proveedores, un solo envío
Recogemos en varias fábricas de toda China, consolidamos en nuestro almacén, comprobamos si hay daños y movemos todo como un solo envío con un único DUA y una única tasa de entrada.
Conformidad verificada antes de reservar
Baterías, productos químicos, embalaje de madera y certificación se identifican en la fase de cotización, cuando aún son baratos de corregir. Consulte nuestro mercancías peligrosas, productos químicos no peligrosos y envío de baterías páginas.
Con licencia NVOCC desde 2012
Licencia NVOCC GD20230925153335. Un único interlocutor, desde la recogida en fábrica en China hasta la entrega en España.
Goodhope Freight gestiona marítimo, ferroviario, aéreo y exprés de China a España, incluidos consolidación, despacho de exportación y seguro de carga. No somos una agencia de aduanas española: coordinamos con la suya y nos aseguramos de que todo en el lado chino esté correcto antes de que salga la carga.
Por qué los importadores usan Goodhope en esta ruta
Seis cosas distintas de trabajar con nosotros en los envíos de China a España.
¿Está presupuestando su primer contenedor a Valencia o Barcelona?
Envíenos la mercancía, los códigos HS si los tiene, las dimensiones y el peso, la ciudad de origen y el código postal de entrega en España, e indíquenos si el consignatario está en la Península, en Canarias o en Ceuta o Melilla. Compararemos precios de servicio directo y con transbordo, señalaremos cualquier riesgo de incumplimiento y detallaremos los gastos en destino.